24.5点
事業戦略人事連動スコアの中央値(100点満点・3,684社)
「事業戦略と人事の整合性調査2026」第2弾を公開しました。
事業戦略と人事の仕組みが有価証券報告書のなかで記述として結ばれている度合いを測る指標「事業戦略人事連動スコア」を初めて公表します。
東京証券取引所プライム・スタンダード・グロース市場に上場する国内企業3,684社(各社の直近の有価証券報告書・2026年7月時点)を人事の仕組み17領域・5段階で採点しました。第2弾で範囲を東証3市場に広げました。
東証3市場3,684社の57%(2,087社)は、人事の取り組みを書いてはいてもそれがどの事業戦略のためなのかを説明できていない。
最新号(第3弾・2026年10月発行)は年次調査レポートのページで公開しています。第1弾(2026年8月発行)はこちらのページでご覧いただけます。
調査結果(抜粋)
本編PDFは完全公開です。こちらからご覧いただけます。事前の登録は不要です。
人事戦略の
全体設計
組織と要員を設計する
採る・育てる・配する
評価する・報いる
働く環境
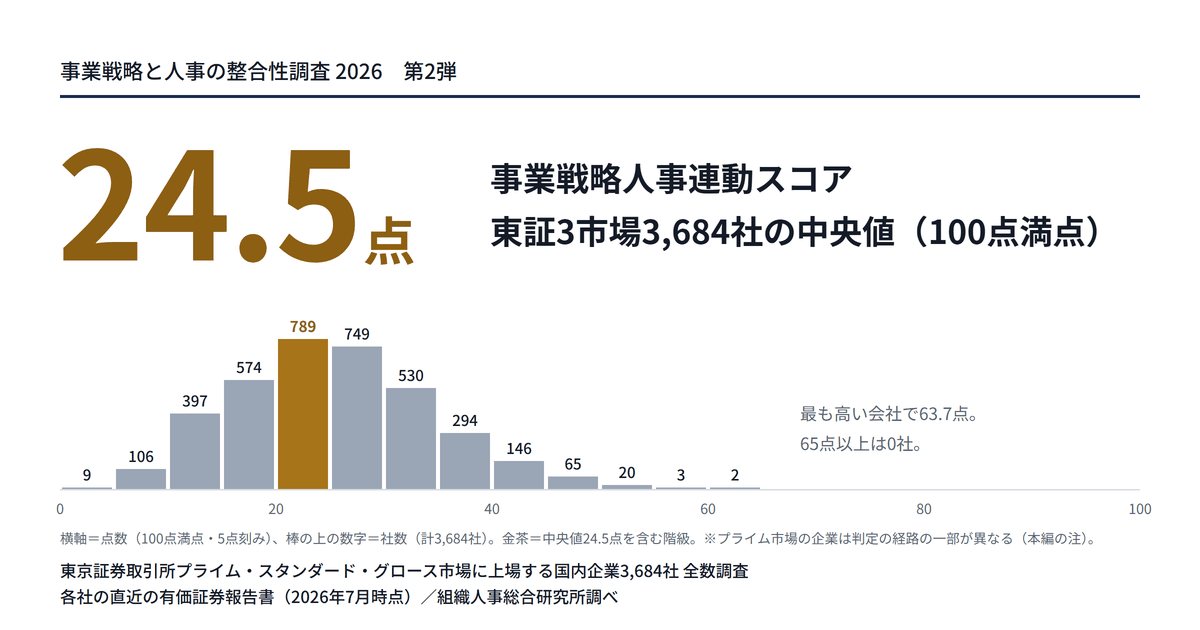
東証3市場3,684社の事業戦略人事連動スコアは100点満点で平均25.3点・中央値24.5点・最も高い会社で63.7点でした。分布の中心は15〜30点にあり、57.3%(2,112社)がここに入ります。40点以上は6.4%(236社)、50点以上は0.68%(25社)です。上位10%に入る目安は37.3点、上位1%は48.0点です。
※プライム市場の企業は、判定の経路の一部がスタンダード・グロース市場の企業と異なります。スタンダード・グロース市場と同じ方式で再計算すると、プライム市場の企業の平均点は約0.3点、上位1%の線は約2点下がります。
東証3市場3,684社の57%(2,087社)は、人事の取り組みを書いてはいてもそれがどの事業戦略のためなのかを説明できていない。説明できている取り組みは1社あたり平均0.7個です。1つでも説明できている企業は43%(1,597社)、その6割(977社)は1領域だけで、3領域以上で説明できている企業は6.7%(246社)でした。17領域のうち最も書けているのは育成体系・プログラム、最も書けていないのは組織設計です。
本調査が読んでいるのは開示であり、実態そのものではありません。記述がないことは、取り組みがないことを意味しません。ただし、投資家・株主に見えるのはこの記述だけです。人事とのつながりが読み取れない事業戦略は、絵に描いた餅と映りかねません。企業ごとの点数は公表していません。
3,684社を事業戦略人事連動スコアの順に4等分すると、ROEの中央値は下位から7.0%・8.0%・8.6%・9.2%と上がります。企業規模・業種・市場の違いを統計的に取り除き、重なっている部分を除いても、スコアが10点高い会社はROEが約1.3ポイント高く(3,533社)、平均年間給与は約12万円高い(3,444社)という、わずかながら正の関係が残ります。ROAも同じ向きです。規模の取り除き方を変えても符号は変わりません。一方、成長性との関係ははっきりしません。これは相関であり因果ではありません。3期前のROEとも同じ程度に結びついており、業績の良い会社が開示に手をかけているという逆向きの説明とも整合します。単年の断面です。数値と限界は本編第5章に示しています。
※規模を見かけの原因と見るなら取り除いた後の差(約1.3ポイント)に、途中の経路(戦略と人事がつながった会社が伸びて大きくなった)と見るなら素の差に近く、どちらかはこのデータでは決められません。
東京証券取引所プライム・スタンダード・グロース市場に上場する国内企業3,684社(各社の直近の有価証券報告書・2026年7月時点)のうち、約10年前から上場を続ける企業を調べると、スコア上位2割の会社では、約10年前に投資した100万円が(配当込み・中央値で)約240万円、下位2割では約160万円でした。スコアが10点高いと、過去約10年の株主総利回りは約21%大きく(規模をそろえると約9%、規模・業種・市場・記述量をそろえると約13%)、ROEの改善幅も約1.2ポイント大きい(規模をそろえると約1.0ポイント、何もそろえないと約1.6ポイント)関係が見られました。この項は本編PDFには含まれていません。
※スコアは今年(2026年)の有価証券報告書から付けたもので、業績・株主総利回りは、そこから過去約10年を遡った実績です。今年の開示と過去の実績の関係を示すもので、スコアが将来の業績や株価を予測すること、人事の取り組みが業績を押し上げたことを示すものではありません。公開情報から読める外形どうしの関係です。
証券コードと会社のメールアドレスだけで、3,684社の中での貴社の位置(10%刻み)をお送りします。
自社の位置を無料で確かめる →2026年10月2日 改訂: 本編PDFの第2章・第5章で、人的資本可視化指針(改訂版)(内閣官房・金融庁・経済産業省、2026年3月23日)の出典を加え、経済産業省の委託調査報告書による整理を「国が求める」と表記していた箇所を改めました。数値の変更はありません。
2026年10月7日 訂正: 本編PDFの第5章で、1時点の会社どうしの比較から因果関係があるかのように読める表現(「従業員数でも分量でも決まらない」「厚く書いても点数は上がらない」など)と、統計的にはっきりしない結果を「関係がない」とした表現を改めました。数値・図の値の変更はありません。
2026年10月7日 名称変更: 本調査の指標の名称を「事業戦略人事連動スコア」に改めました。本編PDFも同日に同じ名称へ差し替えました。数値・内容の変更はありません。
2026年10月9日 改訂: 本ページの調査結果(抜粋)3.に本編第5章の数値を補い、4.として今年のスコアと過去約10年の実績の関係を加えました(4.は本編PDFには含まれていません)。本編PDFは第5章Q3の表現を改めました。数値・図の値の変更はありません。
出典:EDINET閲覧(提出)サイト(https://disclosure2.edinet-fsa.go.jp/)、公共データ利用規約(第1.0版)(PDL1.0)(https://www.digital.go.jp/resources/open_data/public_data_license_v1.0)
財務データ:J-Quants(株式会社JPX総研)および各社の有価証券報告書
上記をもとに組織人事総合研究所株式会社が集計・作成
第1弾は事業戦略と人事が「結ばれているか」を見たもので、事業戦略人事連動スコアは「どれだけ結ばれているか」を測る連続量です。同じ調査の別の測定線であり、第1弾の数字と事業戦略人事連動スコアの点数を同じ尺度で比べることはできません。
第1弾の詳細版は集計を業種・売上高・人数・市場区分の4つの切り口で分解したものです。